
Impuestos sobre ganancias de casino: las cuatro cifras
Cada dato de esta guía sale de los textos oficiales, consultados el 9 de septiembre de 2026. Son la Ley del Impuesto sobre la Renta, en la versión del Orden Jurídico Nacional con la última reforma del 1 de abril de 2024; el Código Fiscal de la Federación; el decreto de reforma a la Ley del IEPS publicado en el Diario Oficial el 7 de noviembre de 2025; el Código Fiscal de la Ciudad de México, en el extracto que publica su Tesorería; el folleto de la Secretaría de Finanzas del Estado de México; la Ley de Ingresos de Jalisco para 2026, junto con su Ley de Hacienda; y las preguntas frecuentes de la Secretaría de Finanzas de Nuevo León. Que el premio venga de un sitio de otro país no lo exime del impuesto; lo que cambia es quién hace el cálculo y en qué momento.
El ISR federal: artículos 137, 138, 139 y 90 de la Ley del Impuesto sobre la Renta
Qué es un premio, qué tasa lleva, quién retiene y cuándo va en la declaración anual.
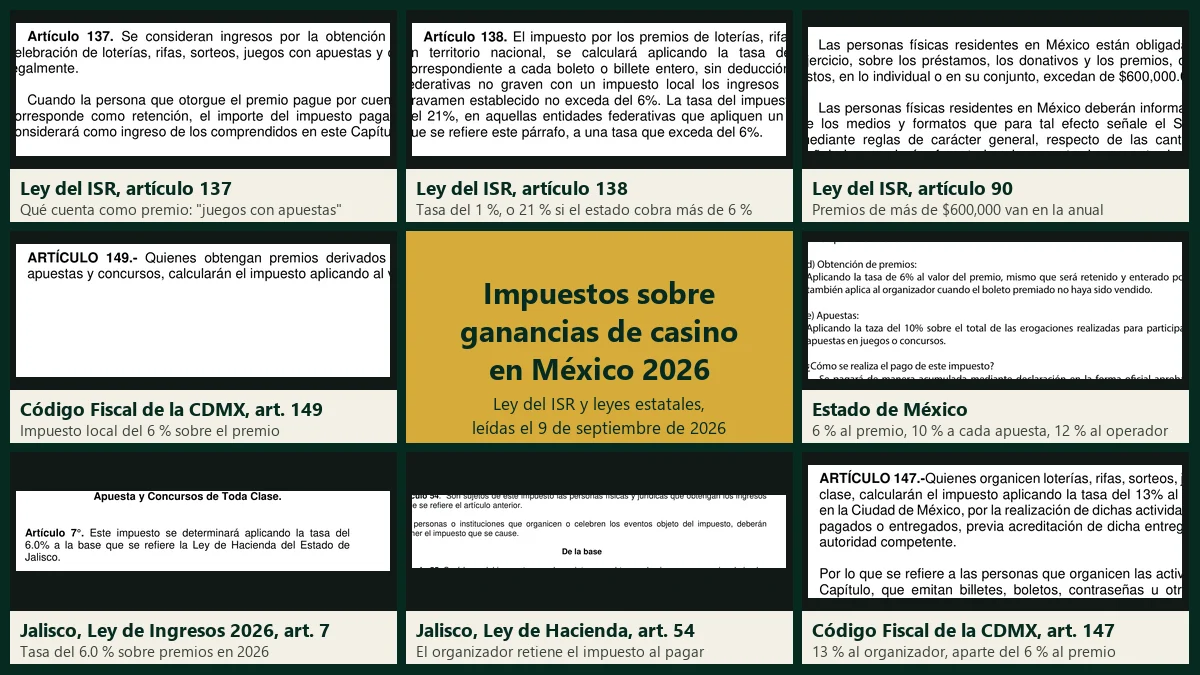
El artículo 137 de esa ley define el ingreso: "se consideran ingresos por la obtención de premios, los que deriven de la celebración de loterías, rifas, sorteos, juegos con apuestas y concursos de toda clase" autorizados, y si el casino paga el impuesto por ti, ese importe también se suma al premio, algo fácil de pasar por alto. La tasa la fija el artículo 138: "se calculará aplicando la tasa del 1% sobre el valor del premio correspondiente a cada boleto o billete entero, sin deducción alguna, siempre que las entidades federativas no graven con un impuesto local los ingresos a que se refiere este párrafo, o el gravamen establecido no exceda del 6%"; y "será del 21%, en aquellas entidades federativas que apliquen un impuesto local sobre los ingresos a que se refiere este párrafo, a una tasa que exceda del 6%". En los juegos con apuestas, el cálculo se hace sobre el conjunto: "el 1% sobre el valor total de la cantidad a distribuir entre todos los boletos que resulten premiados".
Ese mismo artículo dice quién paga: "el impuesto que resulte conforme a este artículo, será retenido por las personas que hagan los pagos y se considerará como pago definitivo, cuando quien perciba el ingreso lo declare estando obligado a ello en los términos del segundo párrafo del artículo 90". El párrafo del artículo 90 al que remite es el umbral que más dudas despierta, porque establece que las personas físicas "están obligadas a informar, en la declaración del ejercicio, sobre los préstamos, los donativos y los premios, obtenidos en el mismo, siempre que éstos, en lo individual o en su conjunto, excedan de $600,000.00". Si alguien está obligado y no informa, "no podrá considerar la retención efectuada en los términos de este artículo como pago definitivo" y tendrá que "acumular a sus demás ingresos el monto de los ingresos obtenidos", aunque puede acreditar la retención. El artículo 139 cierra el circuito con lo que le toca al que paga, que es entregar "comprobante fiscal en el que conste el monto de la operación, y el impuesto retenido que fue enterado", dar constancia de los premios sin impuesto y conservar la documentación.
| Situación del premio | Tasa federal | Quién la paga | Artículo |
|---|---|---|---|
| Premio de casino con permiso en un estado sin impuesto local, o con impuesto de hasta 6 % | 1 % | Lo retiene el casino al pagar; pago definitivo | Ley del ISR, art. 138, párrafo primero |
| Premio de casino con permiso en un estado con impuesto local mayor al 6 % | 21 % | Lo retiene el casino al pagar; pago definitivo | Ley del ISR, art. 138, párrafo segundo |
| Premios del año que, solos o sumados, pasan de $600,000.00 | La misma retención, más la obligación de informarlos en la anual | El jugador, en la declaración del ejercicio | Ley del ISR, art. 90, párrafo segundo; art. 138, último párrafo |
| Premio pagado por un sitio con licencia de otro país, sin retención | Pago provisional del 20 % si es esporádico; tarifa anual después | El jugador, dentro de los 15 días siguientes y en la anual | Ley del ISR, arts. 141 y 145 |
Textos de la Ley del Impuesto sobre la Renta en la compilación del Orden Jurídico Nacional, última reforma publicada en el Diario Oficial el 1 de abril de 2024, leída el 9 de septiembre de 2026.
Impuestos estatales sobre premios y apuestas: CDMX, Estado de México, Jalisco y Nuevo León
Cuatro estados, cuatro diseños distintos: al premio, a cada apuesta o al operador.
La Constitución le reserva al Congreso federal la ley de juegos, pero los estados cobran impuestos sobre lo que pasa en su territorio, y lo hacen de tres maneras. Una grava el premio del jugador, con una tasa que determina si el ISR federal es del 1 % o del 21 %. Otra grava al organizador por lo que recauda menos lo que paga en premios. Y la tercera, la más nueva, grava cada apuesta en el momento en que la haces. Así lo establecen los propios textos de los cuatro estados con más jugadores.
| Estado | Sobre tu premio | Sobre cada apuesta | Sobre el operador | Fuente |
|---|---|---|---|---|
| Ciudad de México | 6 % del valor del premio, retenido por el organizador y enterado el día 20 del mes siguiente | Sin impuesto | 13 % sobre lo recaudado, menos los premios pagados | Código Fiscal de la CDMX, arts. 147 y 149, extracto 2024 de la Tesorería |
| Estado de México | 6 % del valor del premio, "retenido y enterado por el organizador" | 10 % "sobre el total de las erogaciones realizadas para participar en el cruce de apuestas" | 12 % sobre los ingresos por apuestas, sin deducción | Folleto del Impuesto sobre Loterías, Rifas, Sorteos, Concursos y Juegos, Secretaría de Finanzas |
| Jalisco | 6.0 % sobre el valor del premio en 2026; el organizador "deberá retener el impuesto que se cause" | Sin impuesto | 12 % sobre la enajenación y distribución de boletos | Ley de Ingresos 2026, arts. 7 y 8; Ley de Hacienda, arts. 53 a 57 |
| Nuevo León | Sin impuesto al premio | 10 % "al monto de las erogaciones efectuadas por la persona que participe en juegos con apuestas", retenido por el operador | 6 % sobre las cantidades percibidas de los participantes | Preguntas frecuentes sobre las reformas a la Ley de Hacienda, Secretaría de Finanzas |
Tasas leídas el 9 de septiembre de 2026 en los documentos citados. Un impuesto estatal al premio de hasta 6 % mantiene el ISR federal en 1 %; cuando un estado cobra más de 6 %, el federal sube al 21 % (Ley del ISR, artículo 138).
Un premio de $10,000 MXN, estado por estado
Lo que retiene un casino con permiso y lo que te llega.
| Dónde vives | ISR federal | Impuesto estatal | Te llega del premio | Además, al apostar |
|---|---|---|---|---|
| Ciudad de México | 1 % = $100 | 6 % = $600 | $9,300 | Nada |
| Estado de México | 1 % = $100 | 6 % = $600 | $9,300 | 10 % de cada apuesta: $100 por cada $1,000 apostados |
| Jalisco | 1 % = $100 | 6.0 % = $600 | $9,300 | Nada |
| Nuevo León | 1 % = $100 | Sin impuesto al premio | $9,900 | 10 % de cada apuesta: $100 por cada $1,000 apostados |
| Estado sin impuesto local al premio | 1 % = $100 | Nada | $9,900 | Según su ley de hacienda |
| Estado con impuesto local mayor al 6 % | 21 % = $2,100 | La tasa local sobre $10,000 | $7,900 menos el impuesto local | Según su ley de hacienda |
Cálculo aritmético sobre los artículos citados, con el premio como base y sin deducción, como marca el artículo 138. El casino con permiso es quien retiene y quien debe entregarte el comprobante fiscal con el impuesto retenido (artículo 139); guárdalo.
La tabla aplica a los cuatro sitios del ranking que citan permiso, bcgame.mx, brazino777.mx, stake.mx y mostbet.com.mx, con un matiz. Sus términos hablan de la responsabilidad del jugador, pero no explican cómo hacen la retención. brazino777.mx dice que los impuestos sobre las ganancias son responsabilidad del usuario, y mostbet.com.mx, en su cláusula 8, que el cliente responde por sus impuestos. Ninguno de los cuatro publica en su ayuda el desglose de la retención, así que el documento que te lo dirá es el comprobante fiscal del artículo 139. Qué permiso cita cada uno, y con qué estatus aparece en la lista de la DGJS, lo explicamos en permiso SEGOB: cómo comprobarlo en la DGJS.
Premios pagados en USDT o bitcoin por un sitio con licencia de otro país
Sin retención, con valor en pesos del día y con el capítulo de los demás ingresos.
El capítulo de premios de la Ley del ISR se refiere a juegos "organizados en territorio nacional", y por eso un sitio con licencia de Curazao o Anjouan no retiene nada, algo que sus propios términos dejan claro. Cloudbet le deja al usuario los impuestos sobre las ganancias en su cláusula 7.5.6; Thrill hace lo mismo en la 7.3 y reconoce la volatilidad de la cripto; y 22Bet contesta en sus preguntas frecuentes que "22Bet no impone tasas" y que los impuestos corresponden al cliente. El dinero te llega completo a la billetera, y a partir de ahí el ingreso lo declaras tú. Qué es un activo virtual para la ley mexicana y qué les exige a los exchanges lo explicamos en criptomonedas en México: qué dice la Ley Fintech.
- Valora el premio en pesos el día que lo recibes. Así lo marca el artículo 17 del Código Fiscal de la Federación: "cuando se perciba el ingreso en bienes o servicios, se considerará el valor de éstos en moneda nacional en la fecha de la percepción según las cotizaciones o valores en el mercado, o en defecto de ambos el de avalúo". Por ejemplo, 500 USDT valen lo que cotice el USDT en pesos ese día, así que guarda la captura del precio junto con el hash de la transacción.
- Ubica el ingreso en el capítulo de los demás ingresos. Según el artículo 141, las personas físicas "que obtengan ingresos distintos de los señalados en los capítulos anteriores, los considerarán percibidos en el monto en que al momento de obtenerlos incrementen su patrimonio". Por esta vía entra un premio sin retención que te pagó alguien del extranjero.
- Haz el pago provisional si el premio es esporádico. El artículo 145 señala que quienes obtengan "en forma esporádica" estos ingresos "cubrirán como pago provisional a cuenta del impuesto anual, el monto que resulte de aplicar la tasa del 20% sobre el ingreso percibido, sin deducción alguna", con "declaración que presentarán ante las oficinas autorizadas dentro de los 15 días siguientes a la obtención del ingreso". Si en cambio los ingresos son periódicos, el pago es mensual, a más tardar el día 17 del mes siguiente, con la tarifa del artículo 96.
- Cierra en la declaración anual. Al final del año, el ingreso se suma a tus demás ingresos y el impuesto se calcula con la tarifa anual, restando el pago provisional que ya hiciste. Y si tus premios del año pasan de $600,000.00, además tienes que informarlos (artículo 90).
- No restes las apuestas perdidas. Igual que el 138, el artículo 145 calcula sobre el ingreso "sin deducción alguna". Lo que perdiste en otras sesiones no entra en la cuenta, aunque el impuesto que ya pagaste sí se acredita.
Hay un caso intermedio, el de los casinos con permiso que reciben cripto y la convierten a pesos en cuanto entra, como bcgame.mx y brazino777.mx. Ahí una permisionaria mexicana te paga el premio en pesos, y aplica la retención del artículo 138 igual que en cualquier casino con permiso, con su comprobante. Quién paga en cripto y quién en pesos lo comparamos en la comparativa de casinos cripto, y los tiempos de salida, en los casinos que pagan más rápido. Si la cantidad es grande o tus ingresos son periódicos, sentarte con un contador te va a servir más que esta guía.
El IEPS del 50 % desde 2026: lo paga el operador, lo notas tú
Qué cambió el decreto del 7 de noviembre de 2025 y a quién alcanza.
El impuesto especial sobre producción y servicios grava "la realización de juegos con apuestas y sorteos" (Ley del IEPS, artículo 2, fracción II, inciso B). El decreto de reforma que se publicó en el Diario Oficial el 7 de noviembre de 2025, vigente desde "el 1 de enero de 2026", subió la tasa al 50 %, frente al 30 % que se aplicaba hasta 2025, y agregó un párrafo nuevo: "también quedan comprendidos en este inciso, los juegos con apuestas y sorteos que se realicen a través de Internet o medios electrónicos por residentes en el extranjero sin establecimiento en México", que tienen que cumplir las obligaciones de los artículos 5o.-A BIS y 20-A, con bloqueo del servicio digital conforme a la Ley del IVA si no pagan.
La base la explica el artículo 18. Para calcular el impuesto, "se considerará como valor el total de las cantidades efectivamente percibidas de los participantes", y "en los juegos o sorteos en los que se apueste, se considerará como valor el monto total de las apuestas", del que se pueden restar "los premios efectivamente pagados o entregados" y las cantidades devueltas antes del evento. Para los residentes en el extranjero, el párrafo nuevo del mismo artículo toma "el total de las cantidades efectivamente percibidas de los participantes en la realización de los juegos o sorteos, independientemente de su denominación, sin disminución alguna". Como es un impuesto que paga el operador, ningún casino lo desglosa en tu cuenta. Donde se nota es en la ventaja de la casa, en los requisitos de apuesta de los bonos y en las comisiones de retiro, aunque no aparezca con ese nombre, y eso es justo lo que comparan nuestra tabla de rakeback y la de USDT por red.
Qué guardar y qué declarar, en cinco pasos
Con el artículo que respalda cada paso.
El comprobante fiscal del casino
Si el casino tiene permiso, está obligado a darte el CFDI con "el monto de la operación, y el impuesto retenido" (Ley del ISR, artículo 139). Sin ese documento no puedes acreditar la retención, así que pídelo.
La constancia estatal
En la CDMX, el organizador tiene que "proporcionar constancia de retención del impuesto a la persona que obtenga el premio", y en el Estado de México y Jalisco el que retiene también es el organizador.
El valor en pesos de la cripto
Usa el precio de mercado de la fecha en que recibiste el premio (Código Fiscal, artículo 17), con su captura y el hash. De ahí sale todo lo demás.
Los 15 días del pago provisional
Si el premio es esporádico y no tuvo retención, pagas el 20 % dentro de los 15 días siguientes (artículo 145). Es el plazo que más gente olvida.
La suma anual de premios
Si en el año pasan de $600,000.00, solos o sumados con préstamos y donativos, tienes que informarlos en la declaración anual (artículo 90).
Un contador para cantidades grandes
La tarifa anual, el acreditamiento y los ingresos periódicos tienen matices que esta guía no alcanza a resolver. Con un premio grande, una consulta te cuesta menos que un error.
Lo que la ley de juegos ya decía y juego responsable
La participación federal de 1947 y el límite que fijas tú.
El reparto viene de lejos. En su artículo 5, la Ley Federal de Juegos y Sorteos de 1947 ya separaba "los impuestos que al efecto determinen las leyes fiscales" de la participación que cada permiso fija para el Gobierno Federal, y ese diseño sigue en pie. El permisionario paga la participación y el IEPS, y el jugador, el ISR y el impuesto estatal sobre su premio. Qué le exigen esa ley y su Reglamento a un sitio con permiso lo explicamos en apostar en línea en México: qué dice la ley.
Un impuesto del 10 % sobre cada apuesta, como el que cobran el Estado de México y Nuevo León, también sirve para recordar que el dinero apostado sale de tu bolsillo antes de que gire nada. Antes del primer envío, decide cuánto vas a depositar al mes y respeta esa cifra. Para pedir apoyo, la DGJS atiende en atnjugadores@
Si el juego deja de ser un juego, llama a la Línea de la Vida: 800 911 2000, gratuita y disponible las 24 horas (CONASAMA, Secretaría de Salud). Más recursos en nuestra página de juego responsable. Solo mayores de 18 años.
Preguntas frecuentes sobre los impuestos a las ganancias de casino
Respuestas cortas, con el artículo de donde salen.
¿Cuánto impuesto se paga por un premio de casino en México?
El ISR federal es del 1 % sobre el premio si tu estado no cobra impuesto local o cobra hasta el 6 %, y sube al 21 % en los estados cuyo impuesto local pasa del 6 % (Ley del ISR, artículo 138). Encima va el impuesto estatal donde lo haya, que es del 6 % sobre el premio en la Ciudad de México, el Estado de México y Jalisco. Un casino con permiso te lo retiene al pagarte, mientras que un sitio con licencia de otro país no retiene nada y el jugador tiene que declarar el premio él mismo. La tabla por estado está en un premio de $10,000.
¿El casino me retiene el impuesto o lo pago yo?
Cuando el premio te lo paga un casino con permiso de Gobernación, es el casino el que retiene el ISR (Ley del ISR, artículo 138), y también el impuesto estatal si su estado se lo pide, y tiene que darte un comprobante fiscal con el monto y el impuesto retenido (artículo 139). Esa retención cuenta como pago definitivo. Si te lo paga un sitio con licencia de otro país, no hay retención y el ingreso tienes que declararlo por tu lado, como se explica en premios pagados en USDT o bitcoin.
¿Tengo que poner los premios en mi declaración anual?
El artículo 90 de la Ley del ISR obliga a las personas físicas a informar en la declaración del ejercicio los préstamos, donativos y premios que, solos o sumados, pasen de $600,000.00 en el año. Si estás obligado a informar y no lo haces, la retención deja de ser definitiva y tienes que acumular el premio a tus demás ingresos (artículo 138, último párrafo). Por debajo de esa cifra, y con la retención ya hecha, el impuesto queda pagado y no tienes que hacer nada más.
¿Cómo se valora un premio pagado en USDT o en bitcoin?
En pesos, con el valor que tenga el día en que lo recibes. El artículo 17 del Código Fiscal de la Federación dice que "cuando se perciba el ingreso en bienes o servicios, se considerará el valor de éstos en moneda nacional en la fecha de la percepción según las cotizaciones o valores en el mercado". Vale la pena guardar la captura del precio de la moneda ese día junto con el hash de la transacción, por si más adelante tienes que justificar de dónde salió la cifra. Qué red y qué moneda conviene para cobrar está en casinos con USDT.
¿Qué pasa con un premio de un casino con licencia internacional?
El capítulo de premios de la Ley del ISR se refiere a juegos organizados en territorio nacional, así que un sitio de Curazao o Anjouan no retiene nada, como reconocen sus propios términos. Cloudbet en su cláusula 7.5.6, Thrill en la 7.3 y 22Bet en sus preguntas frecuentes le dejan los impuestos al jugador. Ese ingreso cae en el capítulo de los demás ingresos de la ley (artículo 141). Si es esporádico, haces un pago provisional del 20 % dentro de los 15 días siguientes (artículo 145), y el cálculo final llega con la declaración anual.
¿Qué es el IEPS del 50 % y lo pago yo?
Es el impuesto especial que paga quien organiza juegos con apuestas y sorteos. El decreto que salió en el Diario Oficial el 7 de noviembre de 2025 subió la tasa del 30 % al 50 % a partir del 1 de enero de 2026, y la extendió a los residentes en el extranjero sin establecimiento en México que ofrecen apuestas por internet a usuarios del país. La base es el monto total de las apuestas menos los premios pagados (Ley del IEPS, artículo 18). En tu cuenta del casino no aparece desglosado, aunque se nota en la ventaja de la casa y en las condiciones de los bonos. Más en el IEPS del 50 %.
¿Puedo deducir las apuestas perdidas del premio?
El artículo 138 aplica la tasa sobre el valor del premio "sin deducción alguna", y el pago provisional del artículo 145 para los demás ingresos también se calcula "sin deducción alguna". Lo que hayas perdido en otras apuestas no se descuenta del premio. Lo que sí se descuenta es el impuesto que ya te retuvieron, que se acredita en la declaración anual si estás obligado a presentarla.
Mateo Villaseñor
Reseñas de casinos cripto para México, desde Monterrey
Para esta guía leí el capítulo de premios y el de los demás ingresos de la Ley del Impuesto sobre la Renta en la compilación del Orden Jurídico Nacional, el artículo 17 del Código Fiscal de la Federación, el decreto de reforma a la Ley del IEPS en el Diario Oficial del 7 de noviembre de 2025 junto con el artículo 18 de la ley, y los textos fiscales de la Ciudad de México, el Estado de México, Jalisco y Nuevo León que publican sus propias secretarías de finanzas, todo el 9 de septiembre de 2026. Las cifras de la tabla son aritmética sobre esos artículos. Lo que no está en un texto oficial, como la tasa de otros estados, queda fuera; y con un premio grande, un contador va antes que cualquier guía.